O agronegócio brasileiro vive um momento delicado. Dados divulgados ao longo de 2026 mostram que o número de recuperações judiciais no setor cresceu de forma expressiva em relação ao ano anterior, reflexo da combinação entre juros altos, custo de produção elevado, oscilação de preços das commodities e safras impactadas por fatores climáticos. Para quem vende insumos, presta serviços, financia a produção ou simplesmente negocia com produtores rurais e empresas do agro, entender como funciona a recuperação judicial deixou de ser um assunto técnico distante e passou a ser uma questão prática de gestão de risco.
Um erro comum é achar que a recuperação judicial é “problema do devedor” e que ao credor cabe apenas aguardar. Na prática, é exatamente o contrário: quem se antecipa e atua desde os primeiros sinais de dificuldade financeira do parceiro comercial tem muito mais chance de preservar o crédito do que quem só procura um advogado depois que o prejuízo já está consumado.
O que é a recuperação judicial, em termos simples
A recuperação judicial é um processo judicial pelo qual uma empresa (ou, no caso do agronegócio, também o produtor rural que se enquadra nas exigências legais) busca reorganizar suas dívidas para continuar funcionando, evitando a falência. Durante esse processo, os créditos anteriores ao pedido costumam ficar sujeitos a um plano de pagamento negociado, que pode incluir descontos, prazos alongados e outras condições diferentes das originalmente contratadas.
Para quem tem valores a receber de uma empresa ou produtor que entrou em recuperação judicial, isso significa uma coisa simples: quem não participa ativamente do processo corre o risco de ver seu crédito diluído, postergado ou até perdido.
Por que agir logo no início faz diferença
1. A habilitação de crédito tem lugar certo — e errar esse ponto custa caro.
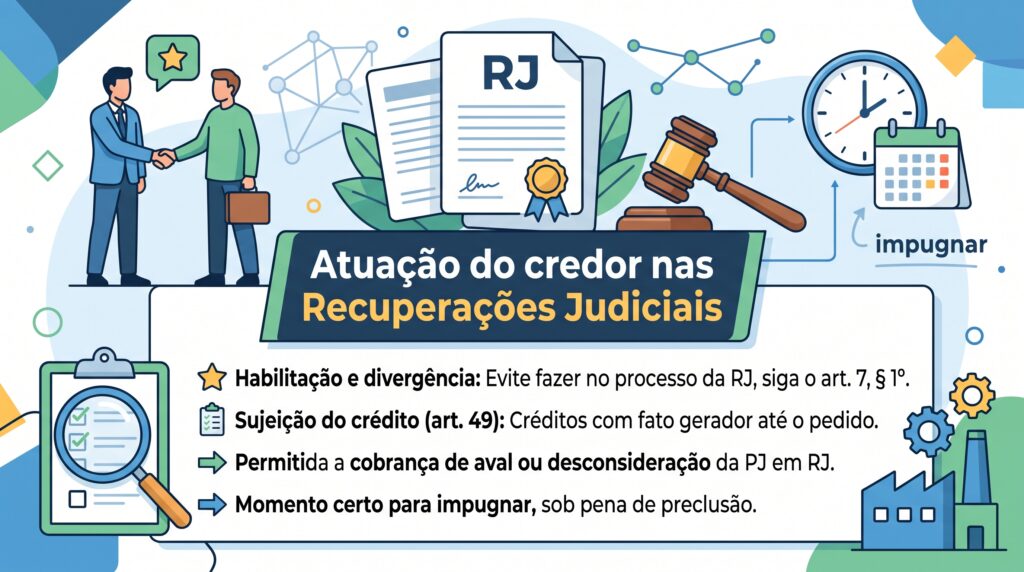
Um dos erros mais frequentes é o credor apresentar sua habilitação ou divergência diretamente nos autos do processo judicial, quando na verdade o caminho correto, na fase inicial, é apresentá-la ao administrador judicial (muitas vezes já pelo próprio site do administrador). Feita a apresentação da forma errada, o juiz costuma determinar o desentranhamento (retirada dos autos), obrigando o credor a refazer o procedimento corretamente, e, se isso consumir o prazo, o crédito pode acabar sujeito a um rito mais longo e custoso.
O prazo para o credor apresentar habilitação ou impugnar valor e classificação divulgados pela empresa é de 15 dias, contados da publicação do edital com a primeira lista de credores (art. 7º, § 1º, da Lei nº 11.101/2005). Perder esse prazo sem se manifestar pode gerar preclusão — ou seja, a perda do direito de contestar por aquela via, restando ao credor caminhos mais trabalhosos para corrigir a informação depois.
2. Nem todo crédito recente fica de fora da recuperação — atenção à data do fato gerador.
Segundo o art. 49 da Lei nº 11.101/2005, estão sujeitos à recuperação judicial os créditos existentes na data do pedido, mesmo que ainda não vencidos naquela data. Ou seja, não é a data de vencimento da dívida que determina se ela entra ou não no processo, e sim o momento em que o fato gerador da obrigação já existia. Esse detalhe é frequentemente mal compreendido e pode levar o credor a presumir, de forma equivocada, que um contrato ainda “em aberto” está automaticamente fora da recuperação.
3. A classificação do crédito define o tamanho do desconto e o prazo de pagamento.
Créditos com garantia real, créditos trabalhistas, créditos quirografários (sem garantia) e créditos de pequeno valor seguem regras diferentes dentro do plano de recuperação. Um crédito mal classificado pode acabar recebendo condição de pagamento muito pior do que a que efetivamente lhe cabe.
4. A recuperação judicial da empresa não impede a cobrança de avalistas e fiadores.
Um ponto que costuma surpreender credores é que o deferimento da recuperação judicial não suspende, em regra, a cobrança de coobrigados, como avalistas, fiadores ou obrigados de regresso.
A lei preserva os direitos e garantias do credor contra essas pessoas, o que significa que, paralelamente ao acompanhamento da recuperação judicial da empresa devedora, pode ser possível cobrar diretamente quem assinou como avalista ou fiador da dívida, conforme as circunstâncias do caso.
5. A participação na assembleia de credores é o momento de votar o plano.
É na assembleia que os credores aprovam, rejeitam ou propõem alterações ao plano de recuperação apresentado pela empresa. Quem não se organiza a tempo perde a chance de influenciar condições como prazo de carência, deságio (desconto) e forma de pagamento.
6. Garantias específicas do agronegócio exigem atenção redobrada.
Instrumentos como a Cédula de Produto Rural (CPR), o penhor rural e a alienação fiduciária de bens agrícolas têm regras próprias sobre o que entra ou não na recuperação judicial. Identificar corretamente a natureza da garantia logo no início pode ser decisivo para preservar o direito de receber fora do concurso de credores, quando a lei permitir.
Erros comuns de quem só reage depois que o problema já apareceu
Entre as situações mais frequentes vistas na prática estão: apresentar a habilitação de crédito no lugar errado (diretamente nos autos, em vez de junto ao administrador judicial) e perder tempo com o desentranhamento; deixar passar o prazo de 15 dias sem se manifestar sobre a lista de credores; não verificar se o próprio nome e valor constam corretamente na relação publicada pela empresa; deixar de comparecer ou de se fazer representar na assembleia; não avaliar a possibilidade de cobrança direta de avalistas e fiadores; e não avaliar se a garantia contratada (como uma CPR) permite tratamento diferenciado dentro do processo.
O que o credor do agronegócio pode fazer desde já
Manter contratos, notas fiscais e eventuais avais ou fianças organizados, acompanhar publicações judiciais relacionadas aos parceiros comerciais, verificar assim que possível o site do administrador judicial responsável pelo caso, revisar periodicamente as garantias tomadas em operações de fomento agrícola e buscar orientação jurídica assim que houver sinais de atraso ou dificuldade financeira do devedor são medidas simples que fazem diferença real no resultado final.
Conclusão
A recuperação judicial no agronegócio é um processo técnico, com prazos rígidos e regras específicas para créditos rurais. Para o credor, seja ele um fornecedor de insumos, uma trading, uma instituição financeira ou outro produtor rural, a postura mais segura é a atenção constante e a atuação desde o início do processo, e não a espera pelo desfecho.
Este texto tem caráter informativo geral e não substitui a análise de um caso concreto. Cada situação de crédito no agronegócio tem particularidades que merecem avaliação individualizada.