Em 4 de setembro de 2026 entrou em vigor a Lei Complementar nº 236/2026, que alterou o Código Tributário Nacional. A lei não cria tributos. Ela muda as regras sobre multas, defesa e cobrança, e isso afeta diretamente empresas, produtores rurais e grupos familiares.
Multas com teto
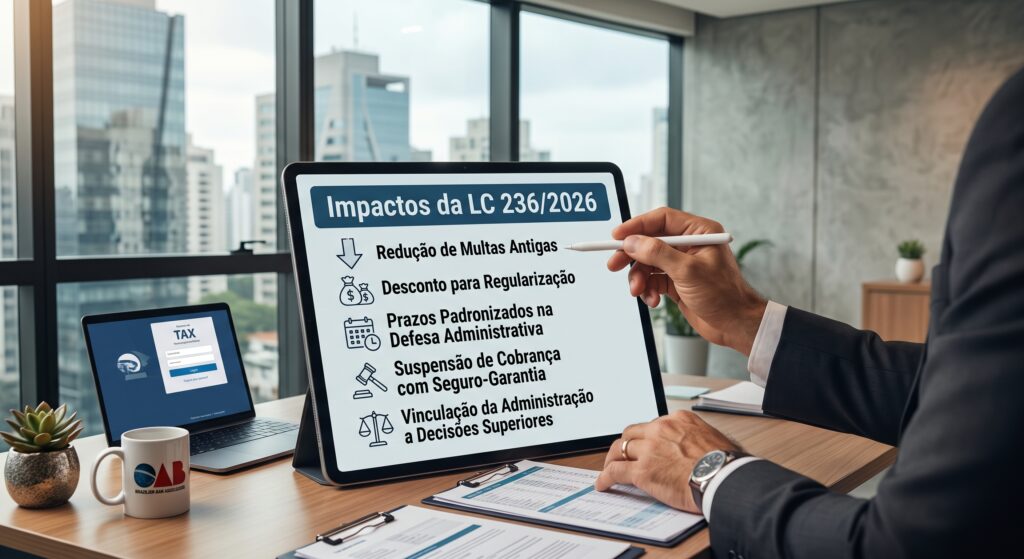
Como regra, a multa passa a ter limite de 75% do tributo. Pode chegar a 100% em caso de fraude, sonegação ou conluio, e a 150% na reincidência. Antes, alguns Estados e Municípios aplicavam percentuais bem maiores.
Um ponto pouco divulgado: autuações antigas ainda em discussão podem ser beneficiadas, porque a lei mais favorável ao contribuinte alcança as penalidades que ainda não foram definitivamente julgadas. O tribunal administrativo de São Paulo já aplicou esse entendimento para reduzir uma multa de ITCMD, o imposto sobre heranças e doações, de 100% para 75%. A redução não é automática para todos os casos e precisa ser avaliada processo a processo.
Desconto para quem regulariza
A lei prevê redução da multa de 20% a 50%, conforme o momento e a forma de pagamento. O desconto é maior para quem paga logo após a autuação e para quem participa de programas de conformidade fiscal. Estados e Municípios têm até dois anos para adaptar suas leis a essas reduções.
Além disso, quem regulariza um débito por iniciativa própria, antes de qualquer fiscalização, fica livre também da multa de mora, pagando apenas o tributo e os juros.
Garantia que destrava a regularidade fiscal
O seguro-garantia e a fiança bancária aceitos em execução fiscal passam a suspender a cobrança. Na prática, isso facilita a obtenção de certidão de regularidade, que muitas vezes é exigida para acessar crédito, inclusive o crédito rural.
Atenção na defesa administrativa
Os prazos de defesa foram padronizados em todo o país: 20 dias úteis para impugnar e recorrer. Mas há um cuidado novo: as provas e os argumentos devem ser apresentados já na primeira defesa, e apresentar documentos depois passa a ser exceção. Uma defesa incompleta pode custar caro.
Decisões dos tribunais superiores valem para o Fisco
Quando o STF ou o STJ decidir um tema tributário de forma vinculante, a Administração também ficará obrigada a seguir esse entendimento. O contribuinte não precisará mais ir à Justiça para obter um direito já reconhecido a outros.
O que não mudou
Os vetos presidenciais mantiveram a possibilidade de o Fisco cobrar sócios, empresas do mesmo grupo e outros responsáveis sem procedimento prévio de apuração. Para grupos familiares e estruturas com holdings, a organização patrimonial e societária continua sendo essencial.
Em resumo
A nova lei traz mais previsibilidade e oportunidades, como a revisão de multas antigas e o uso de garantias, mas também novas exigências. O momento é adequado para revisar autuações em andamento e conferir a regularidade fiscal da empresa e do patrimônio familiar.
Conteúdo de caráter informativo, que não substitui a análise individual de cada caso com profissional de sua confiança.