PGBL ou VGBL: diferenças no imposto de renda e na sucessão
Comparação entre os planos de previdência privada PGBL e VGBL
PGBL ou VGBL: diferenças no imposto de renda e na sucessão Read More »

Comparação entre os planos de previdência privada PGBL e VGBL
PGBL ou VGBL: diferenças no imposto de renda e na sucessão Read More »
Entenda como a lei separa os riscos da clínica dos bens da família do médico, o que essa proteção alcança e quais são seus limites.
Proteção patrimonial para médicos: como separar os riscos da clínica dos bens da família Read More »
A requalificação de contratos de parceria rural em arrendamento pela fiscalização federal depende menos da denominação do instrumento e mais da demonstração de partilha de riscos. Este texto examina o papel do ajuste final previsto no art. 96, § 2º, do Estatuto da Terra como prova dessa partilha, com destaque para o setor sucroenergético.
O STF concluiu, em 19 de outubro de 2026, o julgamento do Tema 1.348: a imunidade do ITBI na integralização de imóveis vale qualquer que seja a atividade da empresa, ressalvados os casos de simulação ou fraude.
O STF definiu na ADI 5161 quando a empresa com débito tributário pode ser multada por distribuir lucros. Veja os três requisitos e os cuidados.
Venda de fazenda e de empresa rural gera disputas depois do fechamento. Veja os riscos tributários, trabalhistas e ambientais e como se proteger.
Venda de fazenda: o contrato não termina na assinatura Read More »
Entenda o redutor de ajuste da Reforma Tributária, como calcular o valor inicial e por que o prazo de 31/12/2026 importa para holdings e empresas.
Redutor de ajuste: o que é e como reduz o IBS/CBS no imóvel Read More »
Veja 6 formas legais de reduzir impostos, proteger o patrimônio e planejar a sucessão em 2026, com holding familiar, dividendos e ITCMD.
Principais Vantagens do Planejamento patrimonial e sucessório
• Redução de impostos: Diminui os gastos com o ITCMD (Imposto de Transmissão Causa Mortis e Doação) e taxas cartorárias.
• Fim de brigas: Previne conflitos entre familiares e disputas judiciais prolongadas.
• Agilidade: Permite que os herdeiros tenham acesso aos bens de forma imediata após o falecimento.
• Proteção de bens: Isola o patrimônio familiar de riscos externos, como dívidas de negócios ou processos judiciais.
Planejamento sucessório não é sobre morte. É sobre lucidez. Read More »
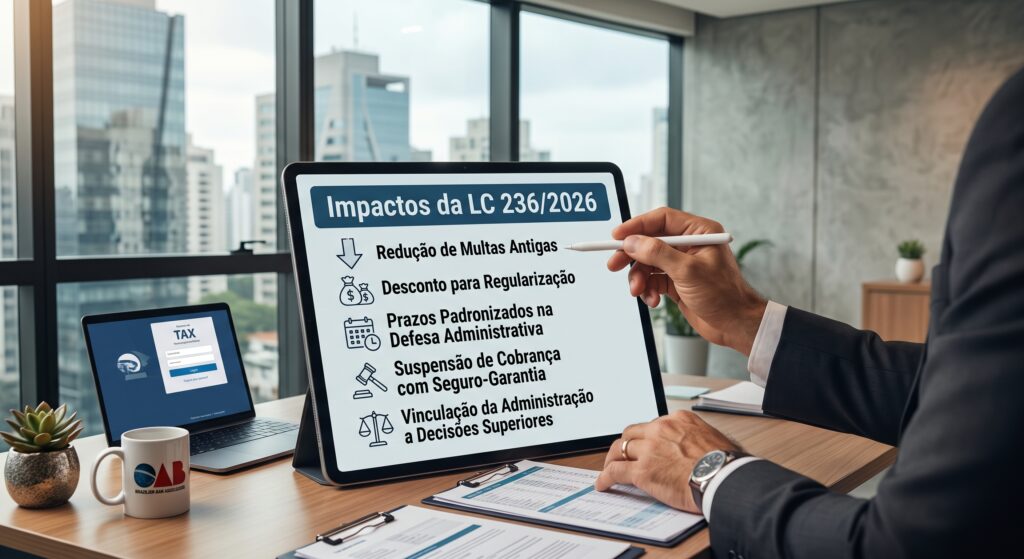
Empresário, já ouviu falar da LC 236/2026?
Entenda como ela se relaciona com o seu negócio. 2 – Multas com limite
A multa tributária agora tem teto: 75% do tributo, como regra geral.
Ela só pode passar disso em casos de fraude (100%) ou reincidência (150%).3 – Autuações antigas
Tem auto de infração ainda em discussão?
O novo limite pode alcançar multas que não foram definitivamente julgadas. Cada caso precisa ser analisado.4 – Regularizar compensa
Quem regulariza antes de qualquer fiscalização fica livre da multa de mora.
E quem paga logo após a autuação pode ter redução da multa.5 – Atenção na defesa
Na defesa administrativa, provas e argumentos devem ser apresentados logo na primeira manifestação.
Defesa incompleta pode custar caro.Mais previsibilidade, novas oportunidades e novas exigências.
Bom momento para revisar a situação fiscal da empresa e do patrimônio familiar.
Reforma Tributária: LC 2362026 o que muda na relação entre a sua empresa e o Fisco Read More »